L’assurance voyage au Canada n’est pas une condition d’entrée sur le territoire pour un touriste français. Aucune loi canadienne n’impose de présenter un justificatif de couverture médicale à la frontière lors d’un séjour touristique classique. La question mérite pourtant d’être posée autrement : selon votre statut migratoire et les garanties dont vous disposez déjà, le niveau de risque financier varie considérablement.
Obligation d’assurance au Canada : ce que dit le statut migratoire
Le caractère obligatoire ou non de l’assurance voyage dépend directement de la raison pour laquelle vous entrez au Canada. Voici un comparatif des principales situations.
A lire en complément : Quels sont les papiers pour prendre l'avion ?
| Statut du voyageur | Assurance obligatoire ? | Exigences spécifiques |
|---|---|---|
| Touriste (séjour court) | Non | Aucune, mais fortement recommandée par les autorités françaises et canadiennes |
| Participant EIC (PVT, stage, JP) | Oui | Couverture soins médicaux, hospitalisation et rapatriement pour toute la durée du séjour |
| Étudiant titulaire d’un permis d’études | Variable selon la province | Certaines provinces exigent une assurance santé privée en attendant l’accès au régime provincial |
| Résident temporaire (permis de travail hors EIC) | Non imposée à l’entrée | Recommandée, car le régime provincial peut ne pas couvrir immédiatement |
Pour les participants au programme Expérience internationale Canada (EIC), la règle est stricte : la police doit couvrir soins médicaux, hospitalisation et rapatriement. Si la durée de l’assurance est inférieure à celle du séjour prévu, le permis de travail peut être limité à la durée de la police. Sans assurance conforme, l’entrée peut être refusée.
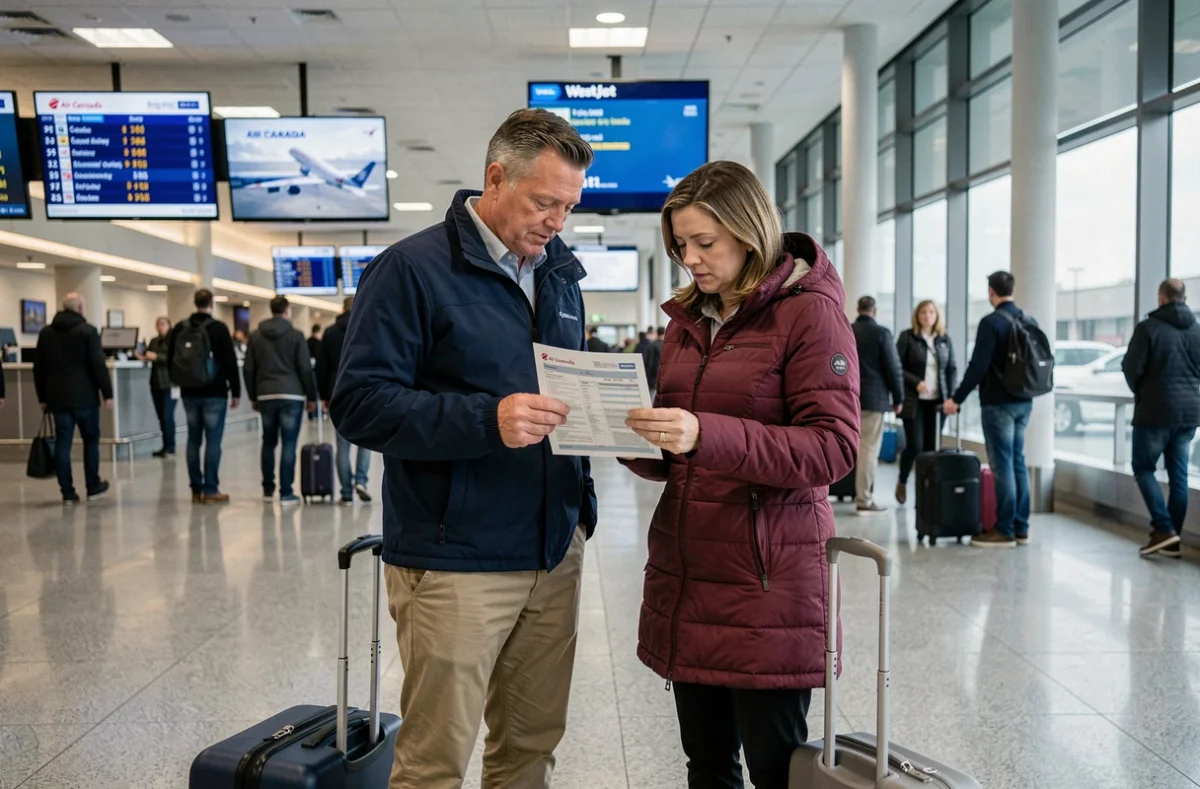
Un touriste, lui, passe la frontière sans aucun document d’assurance. L’agent frontalier vérifie l’autorisation de voyage électronique (AVE) ou le visa, le motif du séjour et les moyens financiers, mais pas la couverture santé.
A lire également : Quelle couverture sociale à l'étranger ?
Couverture existante : carte bancaire, Sécurité sociale, mutuelle
Avant de souscrire un contrat dédié, il faut mesurer ce que vos garanties actuelles prennent réellement en charge au Canada.
Sécurité sociale et CEAM
La Carte européenne d’assurance maladie ne fonctionne pas au Canada. Elle couvre uniquement les soins dans l’Espace économique européen et en Suisse. Au Canada, la Sécurité sociale française ne rembourse qu’une fraction infime des frais réels, sur la base des tarifs conventionnels français. Une consultation facturée plusieurs centaines de dollars canadiens sera remboursée sur la base d’un tarif français de quelques dizaines d’euros.
Cartes bancaires haut de gamme
Les cartes Visa Premier, Gold Mastercard ou équivalentes incluent généralement une assurance voyage, mais sous conditions précises :
- Le voyage doit souvent avoir été payé (au moins partiellement) avec la carte concernée
- La durée de couverture est limitée, en général à un trimestre, ce qui suffit pour un séjour touristique mais pas pour un PVT
- Les plafonds de remboursement des frais médicaux varient fortement d’un contrat à l’autre, et certains excluent les sports à risque ou les maladies préexistantes
Vérifier le détail de ces plafonds avant le départ permet de savoir si un contrat complémentaire est nécessaire ou si la carte suffit pour un séjour court.
Mutuelle santé
Certaines mutuelles proposent une extension « monde entier » pour les séjours temporaires. Les plafonds restent souvent bas face aux tarifs pratiqués au Canada, où les frais d’hospitalisation dépassent largement les barèmes français. Une nuit aux urgences avec examens peut générer une facture que ni la Sécurité sociale ni la mutuelle ne couvriront intégralement.
Assurance voyage Canada : les garanties à vérifier avant de partir
Si votre couverture existante laisse des trous, un contrat d’assurance voyage dédié comble les écarts. Toutes les offres ne se valent pas, et les garanties à prioriser dépendent du type de séjour.
- Frais médicaux et d’hospitalisation : c’est le poste critique au Canada. Un plafond élevé (plusieurs centaines de milliers d’euros) est préférable à un plafond bas qui semblerait suffisant en Europe
- Rapatriement sanitaire : le transport médicalisé depuis le Canada vers la France représente un coût considérable. Cette garantie doit figurer dans le contrat sans sous-limite restrictive
- Assurance annulation : utile si le billet d’avion représente un budget conséquent. Les motifs couverts (maladie, accident, décès d’un proche) varient selon les contrats
- Responsabilité civile à l’étranger : souvent incluse, elle couvre les dommages que vous pourriez causer à un tiers pendant le séjour
Pour un participant EIC, le contrat doit impérativement couvrir la totalité du séjour, faute de quoi le permis de travail sera raccourci à la durée de la police. Ce point est vérifié par les autorités canadiennes.
AVE, visa et assurance : trois démarches distinctes
Une confusion fréquente consiste à penser que l’obtention d’une AVE (autorisation de voyage électronique) ou d’un visa règle la question de l’assurance. Ces documents autorisent le voyage vers le Canada, mais une AVE ne garantit ni l’admission à la frontière ni la couverture médicale. L’agent d’immigration conserve le pouvoir de refuser l’entrée s’il estime que les conditions ne sont pas remplies.
L’assurance voyage relève d’une démarche séparée, qui protège le voyageur contre un risque financier, pas contre un refus d’entrée. Confondre les deux conduit à des situations où un touriste se retrouve admis sur le territoire mais sans filet en cas de problème de santé.
Pour un séjour touristique, l’assurance voyage au Canada reste donc facultative sur le plan légal. Sur le plan financier, voyager sans aucune couverture dans un pays où les soins de santé sont facturés aux non-résidents à des tarifs élevés constitue un pari dont le coût potentiel dépasse largement celui d’une police d’assurance adaptée.